7° INFORMÁTICA - NAVEGADORES


Logro esperado

El estudiante identifica y utiliza correctamente un navegador de Internet para realizar búsquedas seguras, comprendiendo su utilidad, componentes principales y el uso responsable de la información digital.


ACTIVIDAD A REALIZAR


📝 Actividad: "Explorando mi Navegador"

Objetivo: conocer las partes y el uso correcto de un navegador.

Instrucciones:

  1. Abre Word o PowerPoint.

  2. Inserta el título: Explorando mi Navegador usando WordArt.

  3. Investiga (con ayuda del docente o Internet) qué es un navegador y escribe una definición corta.

  4. Escribe el nombre de dos navegadores que hayas usado o visto.

  5. Inserta una imagen o captura de un navegador web.

  6. Usa Formas o SmartArt para señalar sus partes (barra de direcciones, pestañas, botones).

  7. Escribe una lista de tres recomendaciones para usar el navegador de forma segura (ej.: no abrir páginas extrañas, pedir ayuda a un adulto, no descargar sin permiso).

  8. Dale formato al documento (color, tamaños, imágenes).


7° TECNOLOGÍA E INFORMÁTICA TALLER

RESPONDE LAS SIGUIENTES PREGUNTAS CON TU GRUPO DE TRABAJO en un documento digital.

-ILUSTRE CADA PUNTO. osea, coloque imágenes. 


A. QUÉ ES EL PAQUETE MICROSOFT OFFICE
B. QUÉ ES MICROSOFT WORD
C. CÚALES SON LOS PASOS PARA CREAR UNA CARPETA EN EL ESCRITORIO DE WINDOWS
D. CÚALES SON LAS PARTES PRINCIPALES DEL ESCRITORIO DE WINDOWS
E. DÓNDE ESTÁ UBICADO EL BOTÓ INICIO Y PARA QUE NOS SIRVE
F. ESCRIBIR LOS PASOS CORRECTOS PARA CREAR TABLAS EN MICROSOFT WORD
G. REALIZAR UNA TABLA CON LOS DEPARTAMENTOS Y CAPITALES DE COLOMBIA

INFORMATICA: ACTIVIDAD 6° INFORMÁTICA

Word

Taller Word No 1 - Herramientas de formato de párrafos

Temas :
Formatos de párrafo: texto en columnas, cuadros de texto


Procedimiento:


Abrir el documento word y seguir las instrucciones dadas.

DAR CLIC PARA VER EL DOCUMENTO


10° CONTABILIDAD - GASTOS

 TALLER EN CLASE TOMAR APUNTES E EL CUADERNO. 

📘 Taller de Contabilidad – Grado 10°

Tema: Registro de Gastos en Cuentas T


📌 Explicación breve

1. ¿Qué son los gastos?
Los gastos son las salidas de dinero o recursos que una empresa realiza para desarrollar su actividad económica, pero que no generan directamente un ingreso, sino que permiten el funcionamiento normal del negocio.
Ejemplos: pago de arriendo, servicios públicos, sueldos, papelería, transporte, publicidad, entre otros.

2. Gastos en el Plan Único de Cuentas (PUC)
En Colombia, los gastos se encuentran en la clase 5 del PUC:

  • 51 – Operacionales de administración

  • 52 – Operacionales de ventas

  • 53 – No operacionales

👉 Se identifican porque sus cuentas inician con el número 5.
👉 Siempre se registran en el DEBE de la cuenta T.


✍️ Ejercicios prácticos

Registra en cuentas T los siguientes gastos de una empresa comercial.

  1. Pago de arriendo por $1.200.000.

  2. Pago de servicios públicos $350.000.

  3. Compra de papelería por $95.000.

  4. Pago de sueldos a empleados $2.500.000.

  5. Pago de transporte local $120.000.

  6. Gastos de publicidad por pago la mitad y quedo debiendo el resto $600.000.

  7. Pago de honorarios a un contador $450.000.

  8. Compra de café y agua para oficina por transferencia $70.000.

  9. Pago de internet y telefonía $200.000.

  10. Gasto en mantenimiento de equipos, la mitad en efectivo y el resto en transferencia $300.000.

  11. Pago de energía eléctrica $280.000.

  12. Compra de útiles de aseo para oficina $65.000.

  13. Pago de viáticos a un vendedor $400.000.

  14. Gastos de representación (almuerzo con clientes) $250.000.

  15. Pago de arrendamiento de bodega $900.000.

  16. Pago de servicio de vigilancia $500.000.

  17. Compra de software administrativo  $1.000.000. y quedo debiendo $200.000

  18. Pago de mensajería y correo $85.000. 

  19. Gasto por reparaciones locativas $150.000. 

  20. Pago de seguro de oficina $320.000.


📊 Indicación para resolver

  • Identificar el gasto y su cuenta del PUC (clase 5).

  • Representar cada operación en cuentas T.

  • 📑 Entregable: Cada estudiante debe presentar en su cuaderno las 20 cuentas T completas (una por gasto), con el nombre de la cuenta y el valor.

11° INFORMÁTICA - REDES

Red de Computadoras


Una red de computadoras es una interconexión de computadoras para compartir información, recursos y servicios. Esta interconexión puede ser a través de un enlace físico (alambrado) o inalámbrico.

Algunos expertos creen que una verdadera red de computadoras comienza cuando son tres o más los dispositivos y/o computadoras conectadas.

Para comunicarse entre sí en una red el sistema de red utiliza protocolos de red.


Gráfico de una red de computadoras


Funciones de una Red de Computadoras


  • ·         Recursos de la red compartidos.

Entre los recursos de la red se encuentran las impresoras, los trazadores y los dispositivos de almacenamiento. Es fácil justificar el costo de la adquisición de impresoras de calidad o dispositivos de almacenamiento masivo cuando un gran número de usuarios puede acceder simultáneamente a ellos mediante la red.

  • ·         Bases de datos compartidas.

Las redes son plataformas ideales para aplicaciones de bases de datos e información compartida. Cuando se implementan funciones de bloqueo de registros, varios usuarios pueden acceder simultáneamente a archivos de bases de datos. El bloqueo de registros asegura que los usuarios no podrán editar a la vez un mismo registro, o sobre escribir las modificaciones realizadas por otra persona.

  • ·         Expansión económica de una base de PCs.

Las redes ofrecen una forma económica de expandir el número de computadoras en una organización. Se pueden conectar puestos de trabajo de bajo costo, sin discos duros, para usuarios de la red que accedan a recursos de servidores de altas prestaciones o compartan impresoras sofisticadas y otros periféricos.

  • ·         Seguridad.
Un sistema operativo de red tiene que implementar mecanismos sofisticados de seguridad, que comienzan por el procedimiento de conexión. Sólo las personas autorizadas con cuentas pueden acceder a los sistemas, y las cuentas pueden adaptarse de varias formas para restringir el acceso a un horario específico o sobre ciertos equipos. Algunos sistemas operativos de red implementan técnicas de cifrado para evitar cualquier posibilidad de que las claves de acceso de los usuarios puedan ser detectadas cuando circulan por el cableado.
  • ·         Interconectividad.

Las redes modernas son vistas como plataformas a las que se puede conectar cualquier tipo de computadora, independientemente del sistema operativo, y dar acceso al sistema a prácticamente cualquier usuario. La mayoría de sistemas operativos de red soportan protocolos estándar de interconexión de redes como IPX y TCP/IP en sus servidores, lo que permite interconectar redes más allá de sus redes departamentales individuales existentes. El soporte del protocolo TCP/IP implica que muchos sistemas operativos de red puede interactuar con prácticamente cualquier otro sistema operativo cliente o servidor, incluyendo sistemas UNIX, servidores Novell, Servidores y clientes Windows NT y clientes Windows 95.

  • ·         Mejoras en la organización de la empresa.

Las redes pueden modificar la estructura de una organización y la forma de gestionarse. Los usuarios que trabajan en un departamento concreto para un responsable dado no necesitan estar ahora en una misma localización física. Sus oficinas pueden estar situadas en el lugar donde hagan más falta sus conocimientos. La red los une a los responsables y compañeros de departamento. Esta forma de organización es de especial interés en proyectos especiales, en los que personas de distintos departamentos, como los de investigación, producción y comercialización, necesitan trabajar en estrecha colaboración.


TALLER EN CLASES


INVESTIGUE EN UN DOCUMENTO WORD - ARIAL 12 Y GRÁFICOS.
  1. Redes. Conceptos. Qué ventajas ofrecen las redes. 
  2. Tipos de conexión en red.
  3.  LAN (Local Area Network). 
  4. WAN (Wide Area NetWork). 
  5. Qué es un módem. 
  6. Tipos de conexión. Conexión a través de una compañía proveedora. 

9° TALLER CONTABILIDAD - COMPRAS

📘 Principio de partida doble

🔹 Definición:
En contabilidad, el principio de partida doble establece que toda transacción afecta al menos dos cuentas: una en el Debe y otra en el Haber, manteniendo siempre la igualdad:

Total Deˊbitos = Total Creˊditos\text{Total Débitos = Total Créditos}

🔹 Reglas básicas:

  1. DEBE: Representa el ingreso de recursos a la empresa (lo que recibe).

  2. HABER: Representa la salida de recursos o la obligación que la empresa adquiere (lo que entrega).

  3. Toda compra de mercancías se registra como un débito en la cuenta de Inventarios (1435).

  4. La forma de pago (efectivo, bancos, cheque, tarjeta o proveedores) se registra como crédito en la cuenta correspondiente.


TALLER PARA REALIZAR EN EL CUADERNO. 

Ejercicios

1. Se compran mercancías por $500.000, pagadas en efectivo.

2. Se adquiere mercancía para la venta por $1.200.000, pagada con cheque.

3. Se compra mercancía por $750.000, dejando la deuda pendiente con el proveedor “Almacén Los Andes”.

4. Se adquieren mercancías por $2.300.000, pagando el 40% en efectivo y el resto queda pendiente por pagar al proveedor.

5. Se compran mercancías por $900.000, canceladas con transferencia bancaria.

6. Se compra mercancía por $1.800.000, pagando el 50% con cheque y el resto queda a crédito.

7. Se adquieren mercancías por $1.000.000, pagadas con tarjeta débito.

8. Se compran mercancías por $3.200.000, pagando $2.000.000 en efectivo y el resto con tarjeta crédito.

9. Se adquiere mercancía por $2.500.000, de los cuales se pagan $500.000 con cheque y el resto queda pendiente con el proveedor.

10. Se compra mercancía por $1.400.000, pagada totalmente mediante consignación bancaria.


👉 Cada estudiante debe:

  • Elaborar el asiento contable en el libro diario.  (cod - cuenta -debe - haber) 

  • Identificar la forma de pago utilizada.

  • Indicar las cuentas afectadas

informática - Funciones Básicas de EXCEL


TALLER

REALICE EL SIGUIENTE TALLER 

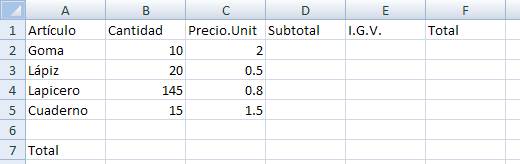
  1. En un nuevo libro de Excel, elaborar la siguiente planilla de datos:
  2. 1
  3. Rellenar la columna Subtotal, la que se calcula: Cantidad * Precio. Unit.
  4. Rellenar la columna I.G.V, (IVA) la que se calcula:
  5. Subtotal * 0.19   o   Subtotal * 19%   o   Subtotal * 19 / 100.
  6. Rellenar la columna Total, la que se calcula: Subtotal + I.G.V
  7. Rellenar la fila Total, para lo cual en la celda de la columna Subtotal, debe mostrarse la suma de los Subtotales; en la celda de la columna I.G.V debe mostrarse la suma de los I.G.V; y en la celda de la columna Total, debe mostrarse la suma de los Totales.
  8. Guardar este libro con el nombre Articulos en mis documentos - carpeta informática grado8°.
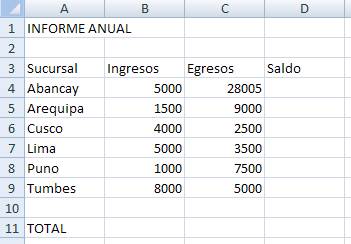
  9. En un nuevo libro de Excel, elaborar la siguiente planilla de datos:
  10. 2
  11. Rellenar la columna Saldo, la que se calcula: Ingresos – Egresos.
  12. Sin cerrar el libro actual, guardarlo con el nombre Sucursales en Ducumentos. póngale el nombre de Uds.
  13. Al final de la planilla (en la Columna E), ingresar el texto “Comisión” a modo de rótulo y debajo de éste calcular para cada sucursal el 5% sobre el Saldo.
  14. Calcular los totales de las columnas Ingresos, Egresos y Saldo.
  15. Guardar los cambios realizados en este libro con el nombre Tercero en documentos.


10° INFORMÁRICA: LAS 10 FUNCIONES PRINCIPALES DE EXCEL 4P


Taller práctico de Excel – Grado 10°

Tema: Aplicación de las 10 funciones principales de Excel.

Área: Tecnología e Informática Actividad: Análisis de las calificaciones de los estudiantes. Objetivo: Aplicar las funciones SUMAR.SI, CONTAR, CONTARA, CONTAR.SI, ENTERO, PROMEDIO, MAX, MIN, BUSCARV y SI en una sola tabla de Excel, siguiendo las funciones propuestas en el artículo de Excel Avanzado.

Excel Avanzado

Instrucciones

  1. Abre Microsoft Excel y crea una hoja llamada Taller de funciones.

  2. Copia en una sola tabla los datos que aparecen a continuación, incluyendo los encabezados.

  3. Completa las columnas vacías utilizando las fórmulas correspondientes.

  4. Escribe las fórmulas en la primera fila de datos y arrástralas hacia abajo cuando corresponda.

  5. Responde las preguntas de análisis al finalizar la actividad.

Cuadro único de trabajo en Excel

Copia esta tabla en Excel desde la celda A1. Los espacios vacíos son para que los estudiantes completen las fórmulas.

DATOS PARA COPIAR EN EXCEL · 10 ESTUDIANTES

Las columnas de resultados se completan con fórmulas. Las columnas de resumen se calculan en la primera fila de datos.

Código

Estudiante

Matemáticas

Español

Ciencias

Promedio

 Entero 

Estado

 Buscar   nombre

  Suma    aprobados

 CONTAR

 CONTARA

 CONTAR.SI

 PROMEDIO

 MAX

 MIN

1001Laura Gómez  4,54,24,7
1002Juan Pérez  2,83,53,0
1003María Rodríguez  4,84,64,9
1004Carlos Martínez  2,52,93,2
1005Sofía Hernández  3,84,03,7
1006Andrés López  3,22,83,5
1007Valentina Torres  4,64,84,4
1008Daniel Ramírez2,93,12,7
1009Camila Díaz4,03,94,2
1010Samuel Castro3,53,63,8

Actividades: aplica las 10 funciones

Escribe las fórmulas en las siguientes celdas de la tabla y, cuando corresponda, arrástralas hasta la fila 11.

Función

Celda inicial

Fórmula que debes escribir

1. PROMEDIO

F2

=PROMEDIO(C2:E2)

2. ENTERO

G2

=ENTERO(F2)

3. SI

H2

=SI(F2>=3;"Aprobado";"Reprobado")

4. BUSCARV

I2

=BUSCARV(A2;$A$2:$B$11;2;FALSO)

5. SUMAR.SI

J2

=SUMAR.SI(H2:H11;"Aprobado";F2:F11)

6. CONTAR

K2

=CONTAR(C2:E11)

7. CONTARA

L2

=CONTARA(B2:B11)

8. CONTAR.SI

M2

=CONTAR.SI(F2:F11;">=3")

9. PROMEDIO

N2

=PROMEDIO(F2:F11)

10. MAX y MIN

O2 y P2

=MAX(F2:F11) y =MIN(F2:F11)

Importante: las funciones de resumen de J2 a P2 se escriben una sola vez, en la primera fila. No las arrastres hacia abajo. Aunque se solicitan diez funciones principales, se utiliza PROMEDIO en dos cálculos y se incluyen MAX y MIN como funciones independientes; así se practican todas las funciones mencionadas en el artículo.

Excel Avanzado

Preguntas de análisis en el cuaderno de notas.

  1. ¿Cuál estudiante obtuvo el promedio más alto?

  2. ¿Cuál estudiante obtuvo el promedio más bajo?

  3. ¿Cuántos estudiantes aprobaron?

  4. ¿Cuántos estudiantes reprobaron?

  5. ¿Cuál es el promedio general del grupo?

  6. ¿Qué diferencia existe entre CONTAR y CONTARA?

  7. ¿Para qué sirve BUSCARV en la tabla?

  8. ¿Qué sucede cuando cambias una calificación? ¿Qué resultados se actualizan automáticamente?

Criterios de evaluación: organización de los datos, uso correcto de las fórmulas, presentación de la tabla y respuestas a las preguntas de análisis.

Fuente de consulta: Las 10 funciones más importantes de Excel – Excel Avanzado

Nota: En Excel en español, si tu programa no acepta las fórmulas, comprueba si debes usar punto y coma (;) o coma (,) como separador de argumentos.

7° INFORMÁTICA: EXCEL PORCENTAJES EN EXCEL

 NOTA: INVESTIGAR CÓMO SACAR EL PORCENTAJE EN EXCEL, COPIE Y EXPLIQUE NE LA LIBRETA. 

  Abrir Excel:

  • Encienda la computadora e ingrese a Microsoft Excel .

  • Guarde el archivo con el nombre: "Porcentajes_Excel_NombreApellido" .

  Crear una tabla con datos:

  •  En la hoja de cálculo, escriba la siguiente tabla comenzando desde la celda A1 :

  Aplicar formato a la tabla:

  • Cambie el tipo de letra a Arial 12 .

  • Centrar los títulos y colocarlos en negrita .

  • Ajustar el tamaño de las columnas para que la información sea visible.

  • Aplicar bordes a la tabla.

  Calcular el descuento:

  • En la columna "Precio Final ($)" , utilice la fórmula para calcular el precio con el descuento

=B2-(B2*C2)


    • Aplique la fórmula a todas las filas correspondientes.

  1. Aplicar formato de moneda y porcentaje:

    • Formatear la columna "Precio ($)" y "Precio Final ($)" en moneda ($) .

    • Asegúrese de que la columna "Descuento (%)" esté en formato porcentaje .

  2. Insertar un gráfico:

    • Crea un gráfico de barras que muestre los precios antes y después del descuento.

    • Agregar un título al gráfico: "Comparación de Precios con Descuento" .

  3. Guardar y enviar:

    • Revisar los cálculos.

    • Guardar el archivo.

    • Enviar por correo o guardarlo en la carpeta asignada por el docente o subirlo a Classroom. (acuerdos con el docente)


Creación correcta de la tabla en Excel.
✔ Aplicación de la fórmula para calcular el descuento.
✔ Uso correcto de formato de moneda y porcentaje.
✔ Inserción del gráfico correctamente etiquetado.
✔ Presentación ordenada y estética del archivo.

8° CONTABILIDAD: ACTIVIDAD DE AFIANZAMIENTO #2 4P


INSTITUTO LAS AMÉRICAS

TALLER DE REPASO – CONTABILIDAD

Grado: 8°
Periodo: Repaso y nivelación
Nombre del estudiante: __________________________________
Fecha: __________________ Duración: 1 hora y 30 minutos

Propósito de aprendizaje

Reforzar los conocimientos fundamentales de contabilidad mediante la identificación y clasificación de cuentas, el cálculo del patrimonio, la aplicación del PUC, el registro de operaciones mediante cuentas T y partida doble, y el cálculo básico del IVA en compras y ventas.

Instrucciones generales

  1. Lee cuidadosamente cada punto antes de responder.

  2. Desarrolla el taller en tu cuaderno, con orden y buena letra.

  3. Escribe los procedimientos de los ejercicios matemáticos.

  4. En los registros contables, identifica las cuentas que intervienen y sus respectivos débitos y créditos.

  5. Consulta los apuntes y las publicaciones del blog cuando sea necesario.


PARTE 1. Recordemos los conceptos (10 minutos)

1. Define con tus propias palabras los siguientes conceptos:

a. Contabilidad.
b. Activo.
c. Pasivo.
d. Patrimonio.
e. Plan Único de Cuentas (PUC).
f. Cuenta T.
g. Partida doble.
h. IVA.

2. Completa las siguientes afirmaciones:

a. Los bienes y derechos que posee una empresa constituyen sus __________________.

b. Las deudas y obligaciones de una empresa constituyen sus __________________.

c. El valor que corresponde a los propietarios después de restar los pasivos a los activos se denomina __________________.

d. En la partida doble, el total de los débitos debe ser igual al total de los __________________.

e. El IVA es un impuesto que, en una venta gravada, se cobra al __________________.

3. Escribe la fórmula para calcular el patrimonio y explica qué representa cada elemento de la fórmula.


PARTE 2. Clasificación de las cuentas contables (10 minutos)

4. Clasifica cada elemento según corresponda: activo, pasivo, patrimonio, ingreso o gasto.

ElementoClasificación
1. Dinero disponible en caja
2. Dinero depositado en bancos
3. Deuda con proveedores
4. Capital aportado por los propietarios
5. Venta de mercancías
6. Pago del servicio de energía
7. Mercancías disponibles para la venta
8. Préstamo bancario pendiente de pago
9. Escritorios y sillas de la empresa
10. Pago del arrendamiento del local
11. Dinero pendiente de cobro a clientes
12. Utilidades acumuladas de la empresa

5. Clasifica los siguientes activos como corrientes o no corrientes y justifica brevemente tu respuesta:

a. Dinero en caja.
b. Mercancías para la venta.
c. Edificio de la empresa.
d. Equipos de cómputo utilizados en la oficina.
e. Cuentas por cobrar a corto plazo.


PARTE 3. Activo, pasivo y patrimonio: ¡hagamos las cuentas! (10 minutos)

La empresa Papelería Estudiantil presenta la siguiente información:

ConceptoValor
Dinero en caja$600.000
Dinero en bancos$1.400.000
Mercancías$2.000.000
Muebles y equipos$1.500.000
Deuda con proveedores$800.000
Préstamo bancario$1.200.000

6. Resuelve las siguientes preguntas:

a. Calcula el total de los activos.

b. Calcula el total de los pasivos.

c. Calcula el patrimonio de la empresa.

d. Identifica cuáles son los activos corrientes y cuáles son los no corrientes.

e. Explica qué significa el patrimonio obtenido y por qué es importante conocerlo.

Recuerda:

Patrimonio = Activo total − Pasivo total


PARTE 4. PUC, cuentas T y partida doble (20 minutos)

7. Relaciona cada código con el nombre de la cuenta correspondiente, utilizando la estructura del PUC comercial estudiada en clase.

CódigoNombre de la cuenta
1105
1110
1435
2205
3105

Opciones: Caja, Bancos, Mercancías no fabricadas por la empresa, Nacionales (proveedores nacionales) y Capital suscrito y pagado.

8. Explica la diferencia entre débito y crédito. Después, indica en qué lado de la cuenta T se registra cada uno.

9. Representa las siguientes operaciones mediante cuentas T. Identifica las cuentas que intervienen y registra los valores en el Debe y el Haber.

a. Los propietarios aportan $2.000.000 en efectivo para iniciar el negocio.

b. La empresa compra mercancías por $500.000 y paga en efectivo.

c. Compra mercancías por $800.000 a crédito.

d. Paga $300.000 de la deuda que tenía con un proveedor.

e. Deposita $400.000 del dinero disponible en caja en su cuenta bancaria.

10. Responde:

a. ¿Cuántas cuentas intervienen como mínimo en una operación contable registrada mediante partida doble?

b. Si una operación tiene un débito de $900.000, ¿cuánto deben sumar sus créditos?

c. ¿Qué error se presenta si los débitos suman $1.500.000 y los créditos suman $1.300.000?

d. Explica por qué no es suficiente registrar únicamente el dinero que entra o sale de una empresa.


PARTE 5. Cálculo del IVA (15 minutos)

Para estos ejercicios, utiliza una tarifa de IVA del 19 % y considera que todos los productos mencionados están gravados con esa tarifa.

Recuerda las fórmulas:

IVA = Precio antes de IVA × 19 %

Total de la venta = Precio antes de IVA + IVA

11. Calcula el IVA y el total a pagar de cada producto.

ProductoPrecio antes de IVAIVA (19 %)Total a pagar
Cuaderno$20.000

Mochila$80.000

Calculadora$50.000

Audífonos$120.000

12. Caso práctico: Papelería Escolar

La papelería vende los siguientes productos:

  • 4 cuadernos a $15.000 cada uno.

  • 3 calculadoras a $40.000 cada una.

  • 2 mochilas a $70.000 cada una.

Calcula:

a. El valor total de los cuadernos antes del IVA.

b. El valor total de las calculadoras antes del IVA.

c. El valor total de las mochilas antes del IVA.

d. El valor total de las ventas antes del IVA.

e. El IVA total correspondiente al 19 %.

f. El total que deben pagar los clientes, incluido el IVA.

g. Explica por qué el IVA cobrado en una venta gravada no debe confundirse con la ganancia del negocio.


PARTE 6. Reto contable integrador (15 minutos)

La empresa Comercial El Estudiante realiza las siguientes operaciones durante una semana. Para este ejercicio, trabaja sin IVA y utiliza las cuentas básicas estudiadas en clase.

  1. El propietario aporta $3.000.000 en efectivo para iniciar el negocio.

  2. Compra muebles para el establecimiento por $500.000 y paga en efectivo.

  3. Compra mercancías por $700.000 a crédito.

  4. Vende mercancías de contado por $450.000.

  5. Paga $100.000 por el servicio de energía.

  6. Abona $200.000 a la deuda con el proveedor.

13. Desarrolla las siguientes actividades:

a. Identifica las cuentas que intervienen en cada operación.

b. Clasifica las cuentas como activo, pasivo, patrimonio, ingreso o gasto, según corresponda.

c. Indica qué cuenta se debita y cuál se acredita en cada operación.

d. Representa las operaciones mediante cuentas T.

e. Calcula el total de débitos y créditos registrados. Comprueba si existe igualdad.

f. Explica qué operaciones aumentaron o disminuyeron el dinero disponible en caja.

g. Identifica cuál operación generó un ingreso y cuál generó un gasto.

14. Pregunta de análisis: ¿Por qué una empresa necesita registrar sus compras, ventas, deudas, pagos e ingresos de manera organizada? Escribe una respuesta de mínimo cinco renglones.


PARTE 7. Autoevaluación (5 minutos)

Responde de manera individual y honesta.

15. ¿Qué tanto comprendo los siguientes temas?

TemaLo comprendoNecesito practicar
Activo, pasivo y patrimonio

Clasificación de cuentas

PUC

Débito y crédito

Cuentas T y partida doble

Cálculo del IVA

16. Completa las siguientes frases:

  • El tema que mejor comprendí fue __________________________.

  • El tema que necesito reforzar es __________________________.

  • Una operación contable que ahora puedo registrar es __________________________.

  • La contabilidad es importante para una empresa porque __________________________.


Criterios de evaluación

  • Comprensión y definición correcta de los conceptos contables.

  • Clasificación adecuada de activos, pasivos, patrimonio, ingresos y gastos.

  • Aplicación de la fórmula del patrimonio.

  • Identificación de cuentas y códigos del PUC.

  • Registro correcto de operaciones mediante cuentas T y partida doble.

  • Procedimientos matemáticos correctos en el cálculo del IVA.

  • Orden, claridad, responsabilidad y presentación del trabajo.

Recursos de consulta

  1. Actividad de repaso de Contabilidad para grado 8°

  2. Activos, pasivos y patrimonio

  3. Impuesto sobre las ventas (IVA)

  4. Taller de compras y ejercicios de partida doble

Entrega: Presenta el taller completo en tu cuaderno. Revisa los cálculos, comprueba la igualdad entre débitos y créditos y asegúrate de responder todas las preguntas.

7° CONTABILIDAD - PLAN ÚNICO DE CUENTAS

 Grado: 7°

Duración: 30 minutos

Temas: Plan Único de Cuentas (PUC) para Comerciantes – Colombia

Objetivo de Aprendizaje

Identificar la estructura básica del Plan Único de Cuentas (PUC) para comerciantes en Colombia y clasificar cuentas contables de acuerdo a su naturaleza.

Instrucciones Generales

Lee con atención cada actividad y responde con claridad. Puedes utilizar el material de clase. Trabaja en forma individual y entrega tu actividad al finalizar los 30 minutos.

Sección 1: Conceptos clave (10 minutos)

1. Escribe qué significan las siguientes siglas y conceptos:

a) PUC:

b) Código contable:

c) Cuenta:

d) Subcuenta:

Sección 2: Clasificación de cuentas (10 minutos)

2. Escribe si cada cuenta pertenece a un activo, pasivo, patrimonio, ingreso o gasto.

Código

Nombre de la cuenta

Clasificación

1105

Caja


1305

Clientes


2105

Proveedores


4105

Ventas


5105

Gastos de administración


3115

Capital social


Sección 3: Asociación y comprensión (10 minutos)

3. Relaciona correctamente cada código con su cuenta.

Código

Cuenta

1105


2105


4105


1305


Cuentas para relacionar: Ventas – Clientes – Caja – Proveedores

Criterios de Evaluación

Criterio

Puntaje

Reconocimiento de conceptos contables

/3

Clasificación adecuada de las cuentas del PUC

/4

Precisión en la relación código-cuenta

/3

Total

/10