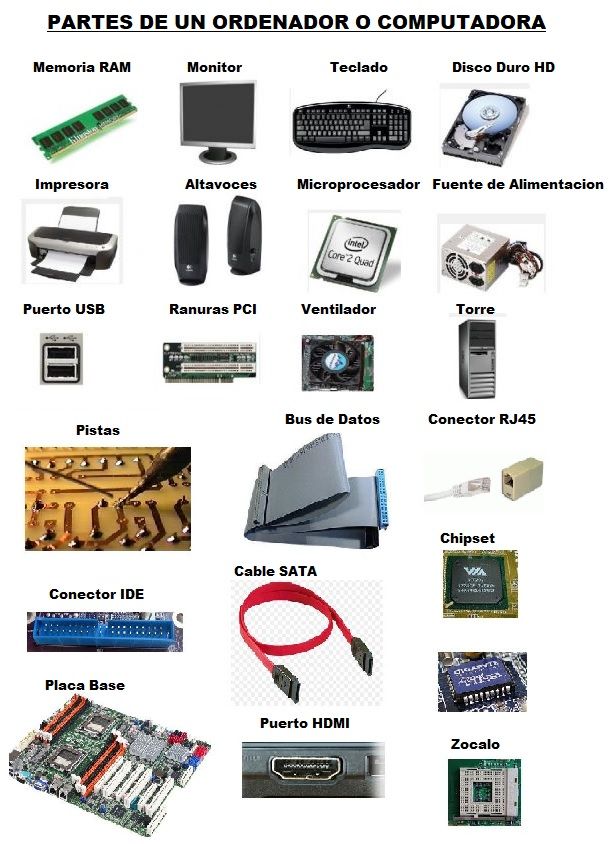
- Define EN TU CUADERNO, cada punto del 1 al 6 visto al principio del blog "WHAT IT THIS?"
- Realizar en taller de mecanografía que encontrarás en el siguiente link ACA
5° INFORMATICA - PERIFÉRICOS DE ENTRADA Y SALIDA -
11° INFORMATICA 4P - CONEXIONES UPT
🧩 Metodología (actividad a realizar): TOMAR APUNTES EN LA LIBRETA La clase se desarrollará en la sala de informática en un lapso de una hora y cuarenta minutos. Actividad práctica (guía del estudiante):
Socialización: Los estudiantes comentarán los pasos para ponchar un cable UTP y analizarán la importancia de mantener conexiones seguras y bien configuradas. |
11° INFORMÁTICA: REDES, CONEXIÓN, CABLES Y CONECTORES
🧩 Metodología (actividad a realizar): TOMAR APUNTES EN LA LIBRETA La clase se desarrollará en la sala de informática en un lapso de una hora y cuarenta minutos. Actividad práctica (guía del estudiante):
Socialización: Los estudiantes comentarán los pasos para ponchar un cable UTP y analizarán la importancia de mantener conexiones seguras y bien configuradas. |
6° CONTABILIDAD: RECIBO DE CAJA MENOR, MAYOR Y COTIZACIÓN.
TALLER DE CONTABILIDAD – GRADO 6°
Tema: Documentos comerciales
Estudiante: __________________________________
Curso: __________ Fecha: ______________
1. Logro de aprendizaje
Reconocer los conceptos, las características y la utilidad del recibo de caja menor, el recibo de caja mayor, la cotización y el pedido, mediante ejemplos de situaciones comerciales.
2. Toma de apuntes: conceptos básicos
A. Recibo de caja menor
Es un documento que sirve como soporte de los pequeños gastos que se realizan en una empresa, por ejemplo, la compra de lápices, el pago de fotocopias o la compra de elementos de aseo.
Ejemplo: Una secretaria compra marcadores por $8.000 y registra el gasto para justificar el dinero utilizado.
Características:
Registra gastos de poco valor.
Indica la fecha, el concepto y el valor pagado.
Permite llevar un control del dinero utilizado.
B. Recibo de caja mayor
Es un documento contable que generalmente se utiliza para registrar el dinero que recibe una empresa por conceptos como ventas, pagos de clientes o cancelación de deudas.
Ejemplo: Un cliente paga $150.000 por productos que compró en una papelería y recibe un comprobante del dinero entregado.
Características:
Registra la entrada de dinero a la empresa.
Puede incluir la fecha, el valor recibido y el concepto del pago.
Ayuda a controlar los ingresos de la empresa.
Importante: El recibo de caja menor y el recibo de caja mayor no son equivalentes. El primero se relaciona con pequeños gastos; el segundo, con el registro de ingresos de dinero.
C. Cotización
Es un documento en el que un vendedor informa el precio de uno o varios productos o servicios, junto con sus cantidades y condiciones de venta.
Ejemplo: Una tienda le informa a un colegio que cada cuaderno cuesta $4.000. El colegio solicita el precio de 30 cuadernos antes de decidir si los compra.
Características:
Presenta los precios de los productos o servicios.
Puede incluir cantidades, descuentos y costos de envío.
Permite comparar precios antes de comprar.
No significa que la compra ya se haya realizado.
D. Pedido
Es una solicitud formal que realiza un cliente a un vendedor para adquirir determinados productos o servicios.
Ejemplo: Después de revisar la cotización, el colegio solicita 30 cuadernos y 15 lápices a la tienda.
Características:
Identifica los productos solicitados.
Indica las cantidades y, cuando corresponde, los precios.
Incluye datos del comprador y del vendedor.
Permite organizar la preparación y entrega de los productos.
3. Actividad 1. Comprendo lo aprendido
Copia y responde en tu libreta:
¿Qué es un documento comercial?
¿Para qué sirve un recibo de caja menor?
¿Qué información puede aparecer en un recibo de caja mayor?
¿Por qué es importante solicitar una cotización antes de comprar?
¿Qué es un pedido?
Explica con tus palabras una diferencia entre una cotización y un pedido.
4. Actividad 2. Identifica el documento
Lee cada situación y escribe cuál documento corresponde: recibo de caja menor, recibo de caja mayor, cotización o pedido.
Una empresa registra la compra de bolsas de basura por $12.000 con dinero de su caja menor.
Un cliente paga $250.000 por una compra realizada en un almacén.
Una profesora solicita información sobre el precio de 40 cartulinas antes de comprarlas.
El colegio solicita formalmente 40 cartulinas después de conocer el precio.
Una oficina necesita registrar el gasto de $6.000 en fotocopias pagadas con dinero de caja menor.
Un cliente cancela una deuda pendiente y la empresa registra el dinero recibido.
5. Criterios de evaluación
Escribe los conceptos con claridad y buena presentación.
Identifica correctamente la función de cada documento.
Resuelve las situaciones propuestas.
Realiza los cálculos de la actividad práctica.
Explica la importancia de los documentos comerciales.
9° Libro Diario, Libro Mayor y Balance de Comprobación
🧾 Taller resuelto – Libro Diario, Libro Mayor y Balance de Comprobación
🎯 Tema:
Registro contable de operaciones y elaboración del libro mayor y balance de comprobación.
🏫 Grado: 9°
💼 Área: Contabilidad
🧠 Objetivo del taller:
Comprender el proceso contable desde el registro de operaciones en el libro diario, su traslado al libro mayor y la verificación de saldos mediante el balance de comprobación.
📘 1. Registro en el Libro Diario
Ejemplo:
Durante el mes de septiembre, la empresa “Papelería Escolar 9A” realizó las siguientes operaciones:
| Fecha | Descripción | Débito | Crédito |
|---|---|---|---|
| 01-sep | El propietario aporta $2.000.000 en efectivo para iniciar el negocio. | Caja $2.000.000 | Capital $2.000.000 |
| 03-sep | Se compra mobiliario por $800.000 y se paga en efectivo. | Muebles y Enseres $800.000 | Caja $800.000 |
| 05-sep | Se vende mercancía por $1.000.000 y se cobra en efectivo. | Caja $1.000.000 | Ventas $1.000.000 |
| 07-sep | Se compra mercancía por $600.000 a crédito. | Inventarios $600.000 | Proveedores $600.000 |
| 10-sep | Se paga al proveedor $300.000. | Proveedores $300.000 | Caja $300.000 |
📗 2. Libro Mayor
Ahora trasladamos (mayorizamos) las cuentas del libro diario al libro mayor, sumando los débitos y créditos de cada cuenta.
| Cuenta: Caja |
|---|
| Debe: 2.000.000 + 1.000.000 = 3.000.000 |
| Haber: 800.000 + 300.000 = 1.100.000 |
| Saldo Deudor: 1.900.000 |
| Cuenta: Muebles y Enseres |
|---|
| Debe: 800.000 |
| Haber: — |
| Saldo Deudor: 800.000 |
| Cuenta: Inventarios |
|---|
| Debe: 600.000 |
| Haber: — |
| Saldo Deudor: 600.000 |
| Cuenta: Proveedores |
|---|
| Debe: 300.000 |
| Haber: 600.000 |
| Saldo Acreedor: 300.000 |
| Cuenta: Ventas |
|---|
| Debe: — |
| Haber: 1.000.000 |
| Saldo Acreedor: 1.000.000 |
| Cuenta: Capital |
|---|
| Debe: — |
| Haber: 2.000.000 |
| Saldo Acreedor: 2.000.000 |
📙 3. Balance de Comprobación
El balance de comprobación permite verificar que la suma de los débitos sea igual a la suma de los créditos.
| Cuenta | Débito ($) | Crédito ($) |
|---|---|---|
| Caja | 1.900.000 | — |
| Muebles y Enseres | 800.000 | — |
| Inventarios | 600.000 | — |
| Proveedores | — | 300.000 |
| Ventas | — | 1.000.000 |
| Capital | — | 2.000.000 |
| Totales | 3.300.000 | 3.300.000 |
✅ Verificación: La suma del debe es igual a la del haber, por lo tanto el balance está correcto.
💬 Conclusión:
El proceso contable sigue este orden lógico:
-
Se registran las operaciones en el libro diario (día a día).
-
Se trasladan los valores al libro mayor (por cuentas).
-
Se verifica la exactitud mediante el balance de comprobación.
🧩 Actividad para reforzar
Registra las siguientes operaciones y realiza su libro mayor y balance de comprobación:
-
El dueño aporta $1.500.000 en efectivo.
-
Se compra un computador por $700.000 en efectivo.
-
Se vende mercancía por $900.000 al contado.
-
Se paga $100.000 por servicios públicos.
👉 Reto: al finalizar, verifica que el balance cuadre (Débitos = Créditos).
8° INFORMATICA 4P - CONEXIONES UPT
|
🧩 Metodología (actividad a
realizar): TOMAR APUNTES EN LA LIBRETA La
clase se desarrollará en la sala de informática en un lapso de una hora y
cuarenta minutos. Actividad
práctica (guía del estudiante):
Socialización: Los
estudiantes comentarán los pasos para ponchar un cable UTP y analizarán la
importancia de mantener conexiones seguras y bien configuradas. |
ACTIVIDAD NIVELACION 9° 4P
ACTIVIDAD EN CLASE
PRIMERO LEE TODO EL BLOG ANTES DE ENTRAR A LA PÁGINA DE LAS ACTIVIDADES.
REALIZA LOS EJERCICIOS PROPUESTOS EN LA PÁGINA: yourtechnologyweb
👉 https://www.yourtechnologyweb.com/ejercicios-de-arduino/2/
Se realiza uno y se avanza al siguiente.
LOS EJERCICIOS SE REALIZARÁN UTILIZANDO LA PLATAFORMA VIRTUAL: